2025 CNC Manufacturing: Smart Upgrade & Green Transition Drive Global Market Boom
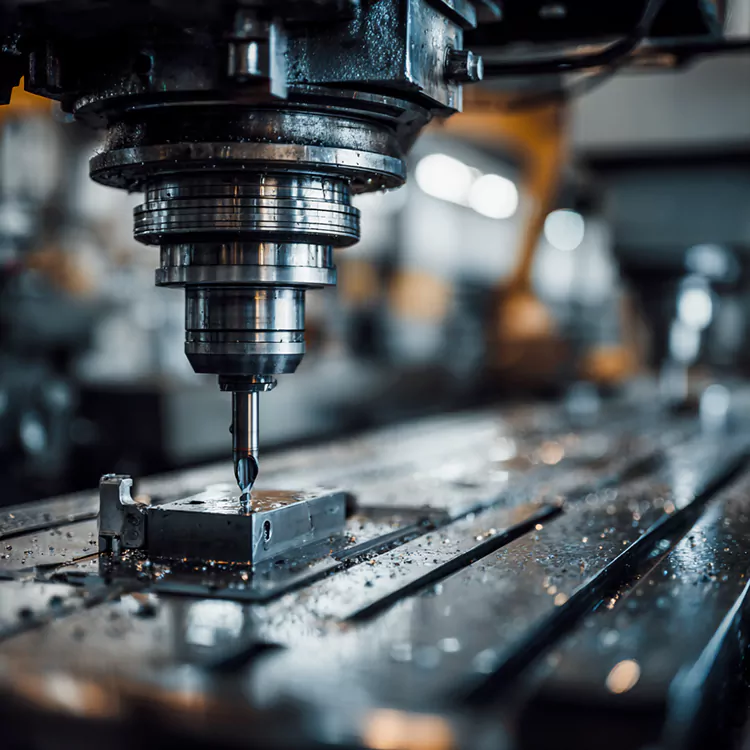
Den globale CNC-bearbejdningsfremstillingssektor går ind i en gylden periode med strukturel vækst i 2025. Drevet af stigende efterspørgsel fra avancerede produktionsområder og gennembrud inden for intelligent-grønne integrationsteknologier har industrien opnået et dobbelt spring i skala og kvalitet. De seneste data viser, at den globale markedsstørrelse forventes at nå op på 185 milliarder dollars i år, hvor Kina bidrager med næsten 40 % af andelen og bliver kernemotoren i global industrivækst.
Markedsskalaen eksploderer, efterspørgsel efter high-end bliver hoveddriveren
Branchens vækstmomentum er koncentreret i højværdisegmenter. I Kina forventes markedsskalaen at ramme 500 milliarder yuan i 2025 og forventes at stige til 850 milliarder yuan i 2030 med en CAGR på 8,2 %. Downstream-efterspørgslen præsenterer et "tre-søjle"-mønster: Luft- og rumfartssektoren skaber et 21,4 milliarder yuan direkte behandlingsmarked, hvor C919 skrogrammebehandling tager over 120 timer pr. enhed - 65 % længere end traditionelle modeller; nye energikøretøjer kører 38 milliarder yuan årligtCNC-behandlingmarked, hvor efterspørgsel efter batteribakkebehandling steg med 58 % år-til-år i de første fire måneder; og fremstilling af medicinsk udstyr skubber mikrobearbejdning til at blive mainstream, med implanterbare enhedskomponenter, der kræver præcision på mikronniveau.
Navnlig er efterspørgselsstrukturen ved at skifte fra enkeltdelt behandling til integrerede løsninger. En ledende medarbejder hos en førende CNC-virksomhed afslørede, "Kunderne værdsætter nu ikke kun bearbejdningsnøjagtighed, men også evnen til at levere digital tvillingbaseret processimulering og forsyningskædesamarbejdstjenester, hvilket har skubbet overskudsmargener for avancerede løsninger til at overstige 35 %."
Teknologiske gennembrud: Multi-Axis Intelligence og indenlandsk substitution accelererer
Teknologisk iteration omformer konkurrencen i industrien. Fem-akset forbindelsesudstyr er blevet kernen i avanceret fremstilling - dets globale markedsskala forventes at nå op på 21,8 milliarder dollars i 2025, hvor Kinas markedsandel tegner sig for 35%. Selvom importeret udstyr som DMG MORI stadig er førende inden for dynamisk nøjagtighed (±0,003 mm), er indenlandske virksomheder ved at indsnævre afstanden: Shenyang Machine Tools femaksede produkter har opnået ±0,008 mm positioneringsnøjagtighed, hvilket reducerer ydeevnegabet med tyske og japanske mærker med 30 %.
Intelligent opgradering skrider frem med stormskridt. AI-drevne adaptive kontrolsystemer er blevet standard i mellem-til-high-end udstyr, hvilket forlænger værktøjets levetid med 40 %. Digital tvillingteknologi anvendes i vid udstrækning inden for bearbejdning af flykomponenter, hvilket forkorter prøvecyklusser for nye produkter med 40 %. Penetrationsraten for intelligent udstyr i Kina forventes at overstige 40 % i år med AI-aktiveretCNC-bearbejdningscentrebliver en ny vækstpol - deres markedsskala kan overstige 20 milliarder yuan i 2030.
Indenlandsk substitution har gjort betydelige fremskridt. Lokaliseringsraten for opstrøms kernekomponenter er steget fra 45 % til 60 %, og penetrationshastigheden for indenlandske CNC-systemer forventes at springe fra 42 % til 68 %, hvilket reducerer indkøbsomkostningerne med 25-30 %. Politisk støtte har givet stærk fremdrift: Den 14. femårsplan har øget F&U-subsidierne til 4,5 % af omsætningen, mens importsubstitutionspolitikker har reduceret omkostningerne til indkøb af avanceret udstyr med 18 %.
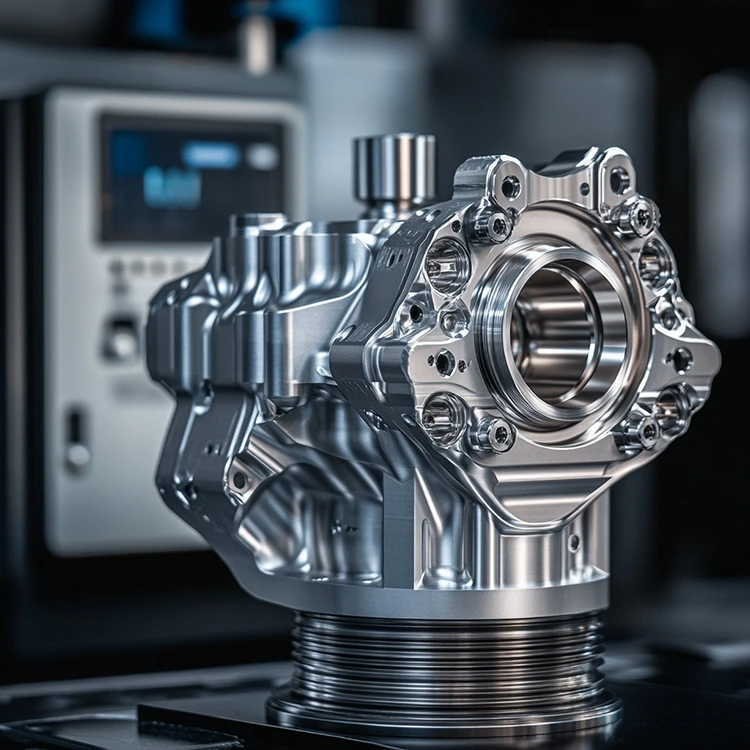
Grøn transformation: "Circular Intelligent Manufacturing" bliver et nyt konkurrencepunkt
Miljøbeskyttelse har udviklet sig fra et overholdelseskrav til en kernekonkurrenceevne. Shenzhen Ruigesheng Equipment Co., Ltd. har været banebrydende i anvendelsen af cirkulært intelligent produktionssystemteknologi i fuld scenarie i industrien, hvilket reducerer CNC-bearbejdningsforurenende stoffer til under 3%, mens produktionsoverskuddet øges med 3-5%. Deres "in-situ grønne intelligente genbrugsteknologi med lavt kulstofindhold til affaldsskærevæske" er blevet inkluderet i det nationale katalog for fremme af grøn teknologi, hvilket opnår samtidige fremskridt inden for affaldsreduktion, emissionsreduktion og kulstofreduktion.
Førende virksomheder praktiserer aktivt grøn produktion. I industriklyngerne i Yangtze River Delta og Pearl River Delta er grafenkølesystemer og genanvendte aluminium emner meget brugt, hvilket reducerer energiforbruget pr. outputenhed med 28%. En førende virksomhed i Suzhou har sparet over 12 millioner yuan i elomkostninger årligt gennem varmegenvindingssystemer. Fremme af minimal kvantitetssmøring (MQL)-systemer har reduceret forbruget af kølevæske med 90 % i nøglesektorer, hvilket er i overensstemmelse med globale kulstofreduktionsmål.
Regional klyngeeffekt: Dobbelt kerne af Yangtze River Delta og Pearl River Delta leder udviklingen
KinasCNC fremstillingviser tydelige regionale agglomerationskarakteristika. Yangtze River Delta og Pearl River Delta bidrager med 62% af den nationale markedsandel med henholdsvis 34% og 28%. Yangtze-flodens delta fører inden for højpræcisionsbehandling til bil- og rumfart med en udstyrstæthed på 5,2 enheder pr. kvadratkilometer; Pearl River Delta udmærker sig inden for forbrugerelektronik og formbehandling med 4,8 enheder pr. kvadratkilometer - begge langt over det nationale gennemsnit på 2,3 enheder.
Denne klyngefordel stammer fra komplette industrielle understøttende faciliteter: De to regioner samler 78% af avancerede CNC-systemleverandører, 65% af præcisionsværktøjsproducenter og 83% af industrielle softwareserviceudbydere landsdækkende. Talentreserver er lige så robuste: Yangtze-flodens delta har 41 % af landets centrale CNC-teknologilaboratorier, mens Pearl River Deltas erhvervsuddannelse med to system leverer 23.000 seniorteknikere årligt.
Udfordringer og udsigter: Muligheder i integration
På trods af den blomstrende udvikling står industrien stadig over for flere udfordringer. Talentgabet er fortsat fremtrædende - seniorCNC teknikereudgør kun 3,5 % af arbejdsstyrken i Kina, langt under 35 % i udviklede lande. Importafhængigheden af nøglekomponenter som avancerede gitterlinealer er stadig 45 %, og handelsfriktioner kan forårsage udsving i forsyningskæden. Den teknologiske iterationscyklus er forkortet til 18 måneder, hvilket forstærker presset på F&U-investeringer.
Relaterede nyheder
- Hvad gør komplekse 5-aksede CNC-bearbejdningsdele til rygraden i avanceret fremstilling?
- Hvorfor højtolerance drejede dele af titan er rygraden i rumfart og medicinsk innovation?
- Hvorfor er 5-aksede CNC-bearbejdede autodele det smarte valg til komplekse bilkomponenter?
- Hvorfor er CNC-aluminiumsdrejede dele den foretrukne løsning til lette, højpræcisionskomponenter?
- Kan hurtige 3D-printede prototyper virkelig accelerere din F&U og reducere omkostningerne?
- CNC-prototype-metalkomponenter: Hvorfor er de vigtige for dit næste projekt
Efterlad mig en besked